
Traktoren weltweit: Märkte, Marken und Technik im Wandel
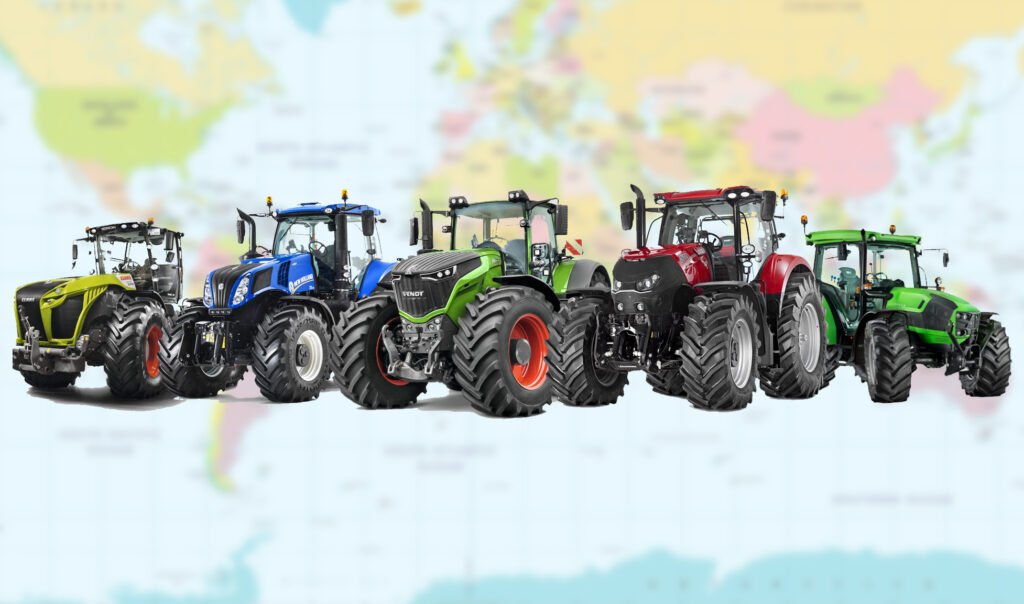
Rund 2,1 Millionen neue landwirtschaftliche Traktoren wurden 2025 weltweit verkauft. Bis 2031 könnte der Absatz nach einer aktuellen Marktstudie auf gut 2,6 Millionen Maschinen steigen. Hinter diesen Zahlen steht allerdings kein einheitlicher Traktorenmarkt. Während in Indien und anderen Teilen Asiens kompakte Maschinen unter 50 PS große Stückzahlen erreichen, steigt in Europa und Nordamerika die Bedeutung leistungsstarker Traktoren mit aufwendiger Elektronik, Spurführung, Telemetrie und zunehmend automatisierten Funktionen.
Auch bei der Frage, wie viele Traktoren weltweit tatsächlich im Einsatz sind, zeigt sich die schwierige Datenlage. Die vorliegenden Schätzungen nennen teilweise 33 bis 35 Millionen Maschinen. Diese Größenordnung lässt sich mit aktuellen und historischen Länderangaben jedoch nicht widerspruchsfrei zusammenführen. Die Ausgangsdaten nennen beispielsweise allein für China 22 bis 24 Millionen und für Indien acht bis neun Millionen Traktoren. Gleichzeitig verfügen die USA, Europa, Japan und zahlreiche weitere Länder über große Maschinenbestände. Die Datei weist deshalb selbst darauf hin, dass der tatsächliche Weltbestand höher sein könnte.
Asien bestimmt den Weltmarkt in Stückzahlen
Beim Neumaschinengeschäft ist die regionale Gewichtung klarer. Asien-Pazifik ist der größte Traktorenmarkt der Welt. Eine im September 2026 veröffentlichte Marktanalyse beziffert den weltweiten Absatz 2025 auf 2.097.363 landwirtschaftliche Traktoren. Maschinen unter 50 PS kamen dabei auf rund 59 Prozent des Absatzes. Indien und China gehören zu den wichtigsten Einzelmärkten.
Allein in Indien registrierte der Händlerverband FADA im Geschäftsjahr 2024/25 insgesamt 883.095 Traktorverkäufe. Mahindra & Mahindra kam mit seiner Traktorensparte auf 208.114 Einheiten beziehungsweise 23,57 Prozent Marktanteil. Die ebenfalls zum Konzern gehörende Swaraj-Sparte erreichte weitere 165.562 Maschinen und 18,75 Prozent. International Tractors, zu dem Sonalika gehört, folgte mit 115.198 Traktoren und 13,04 Prozent.
Die hohen Stückzahlen erklären sich unter anderem aus der Betriebsstruktur. In vielen asiatischen Regionen dominieren kleinere Flächen und entsprechend kleinere Leistungsklassen. Dadurch unterscheidet sich der Markt deutlich von Deutschland, Frankreich oder Nordamerika, wo größere Traktoren einen erheblich höheren Anteil erreichen.
Beim weltweiten Traktorenbestand fehlen vergleichbare aktuelle Daten
Eine einzelne Zahl für den globalen Traktorenbestand vermittelt daher eine Genauigkeit, die die Statistik derzeit nicht hergibt. Ältere FAO-Datensätze weisen bereits mehr als 26 Millionen landwirtschaftliche Traktoren weltweit aus. Viele heute verwendete Länder-Rankings basieren jedoch weiterhin auf Daten aus den 2000er Jahren. Gleichzeitig haben sich insbesondere die asiatischen Maschinenbestände seitdem stark verändert.
Genau dieses Problem zeigt die Ausgangsdatei. Dort werden zwar Länderlisten mit China, Indien, USA, Japan, Italien, Polen, Frankreich und Deutschland an der Spitze zusammengestellt, die Bezugsjahre reichen aber teilweise von den 1980er Jahren bis 2024. Ein daraus gebildetes aktuelles Weltranking wäre deshalb methodisch nicht belastbar.
Sinnvoller ist es, Bestandszahlen als Größenordnung zu betrachten und beim Vergleich einzelner Länder auf identische Erhebungsjahre und Definitionen zu achten. Hinzu kommt, dass manche Statistiken Kleintraktoren, Zwei-Rad-Traktoren oder bestimmte Spezialfahrzeuge einbeziehen, andere dagegen ausschließlich klassische landwirtschaftliche Rad- und Kettentraktoren erfassen.
Kleine Traktoren dominieren die Stückzahlen
Die globalen Absatzzahlen zeigen, wie wichtig die Leistungsklasse für den Vergleich verschiedener Märkte ist. Traktoren unter 50 PS stellten 2025 nach Angaben von Research and Markets rund 59 Prozent der weltweit verkauften Maschinen. Besonders stark vertreten ist diese Klasse in Indien, China, Südostasien und anderen Regionen mit vielen kleineren Betrieben.
Beim Marktwert verschiebt sich das Bild. Größere Maschinen kosten ein Vielfaches eines einfachen Kompakttraktors. Marktstudien, die den Umsatz statt der Stückzahl betrachten, kommen deshalb zu anderen Segmentanteilen.
Europa entwickelt sich in die entgegengesetzte Richtung. Von den 144.400 landwirtschaftlichen Traktoren, die CEMA für 2024 in den erfassten europäischen Ländern ausweist, hatten 117.900 beziehungsweise 82 Prozent mehr als 37 kW oder rund 50 PS. Nur 18 Prozent lagen bei höchstens 37 kW.
Besonders auffällig war das obere Leistungssegment. Die Zahl der in Europa registrierten Traktoren oberhalb von 185 kW beziehungsweise ungefähr 250 PS nahm 2024 gegenüber dem Vorjahr um fast 20 Prozent zu. Ihr Anteil am Markt stieg von sieben auf neun Prozent.
Damit laufen weltweit zwei Entwicklungen parallel: Hohe Stückzahlen entstehen vor allem mit kleineren und mittleren Traktoren in Asien. In hoch mechanisierten Agrarregionen gewinnen dagegen Maschinen mit hoher Motorleistung und umfangreicher technischer Ausstattung an Bedeutung.
Europas Traktormarkt ist deutlich abgekühlt
2024 wurden in den von CEMA erfassten europäischen Märkten insgesamt rund 204.500 Fahrzeuge als Traktoren registriert. Nach Bereinigung um Quads, Side-by-Side-Fahrzeuge, Teleskoplader und andere Fahrzeuge, die national teilweise ebenfalls in der Traktorenstatistik auftauchen, ordnet CEMA rund 144.400 davon als landwirtschaftliche Traktoren ein.
Das waren 8,1 Prozent weniger als 2023 und der niedrigste Wert seit mindestens 2014. Seit dem jüngsten Hoch im Jahr 2021 gingen die europäischen Zulassungen damit innerhalb von drei Jahren um etwa 20 Prozent zurück.
Die Entwicklung war regional unterschiedlich. Frankreich und Deutschland blieben 2024 die beiden größten Märkte innerhalb der CEMA-Auswertung. Italien verzeichnete mit etwa 15.400 Traktoren einen besonders niedrigen Stand. Spanien entwickelte sich dagegen günstiger. Auch innerhalb der Leistungsklassen verlief der Markt unterschiedlich: Große Traktoren hielten sich deutlich besser als viele mittlere Klassen.
Für 2025 zeigen Daten des europäischen Händlerverbands CLIMMAR ebenfalls große Unterschiede zwischen den Ländern. In den ausgewerteten Märkten wurden für Frankreich 33.251, für Deutschland 20.497 und für Italien 17.552 Traktoren ausgewiesen. Bei diesen Zahlen muss allerdings die Erhebungsmethode beachtet werden: In den meisten beteiligten Ländern berücksichtigt CLIMMAR nur Maschinen ab 50 PS; Österreich und Italien melden dagegen alle Leistungsklassen.
Deutschland bleibt ein Markt für leistungsstarke Traktoren
Deutschland gehört innerhalb Europas zu den wichtigsten Traktorenmärkten. Für 2024 nennt die auf KBA- und VDMA-Daten beruhende Statistik 29.291 Neuzulassungen. Fendt erreichte mit 7.394 Maschinen einen Marktanteil von 25,2 Prozent und führte damit die Markenstatistik an. In der Auswertung ab 51 PS lag der Fendt-Anteil bei 32,1 Prozent.
Für 2025 meldete Fendt unter Berufung auf KBA und VDMA 6.326 eigene Neuzulassungen und einen Marktanteil von 24,6 Prozent. In der Klasse ab 51 PS erreichte die Marke demnach 30,9 Prozent.
Die Zahlen zeigen zugleich, warum Traktorenstatistiken sorgfältig gelesen werden müssen. Je nachdem, ob alle zugelassenen Zugmaschinen oder nur landwirtschaftlich relevante Maschinen beziehungsweise bestimmte Leistungsklassen berücksichtigt werden, entstehen unterschiedliche Marktgrößen. So weist die CLIMMAR-Erhebung für Deutschland 2025 nur 20.497 Maschinen aus, weil dort grundsätzlich eine andere Leistungsabgrenzung gilt.
Fendt und John Deere liegen in Europa eng zusammen
Auch bei den Marken unterscheidet sich Europa deutlich vom Weltmarkt. In den von CLIMMAR untersuchten europäischen Märkten erreichte Fendt 2025 insgesamt 13.936 registrierte Traktoren. John Deere folgte mit 13.762 Maschinen nahezu gleichauf. Dahinter lagen New Holland mit 10.477, Deutz-Fahr mit 7.144 und Claas mit 7.065 Einheiten. Massey Ferguson, Case IH, Valtra und Kubota folgten in der nächsten Gruppe.
Regional sind die Marktpositionen sehr unterschiedlich. Fendt besitzt in Deutschland eine außergewöhnlich starke Stellung. John Deere ist in mehreren anderen europäischen Märkten stark vertreten, während New Holland und Case IH über CNH Industrial eine breite Präsenz besitzen. AGCO tritt mit Fendt, Massey Ferguson und Valtra mit mehreren eigenständig positionierten Marken an.
Global verschieben die hohen asiatischen Stückzahlen das Kräfteverhältnis. Mahindra gehört zu den größten Traktorenherstellern nach Stückzahl, während John Deere, CNH Industrial, AGCO und Kubota vor allem in Märten mit höheren Durchschnittspreisen und leistungsstärkeren Maschinen stark sind. Aktuelle Marktstudien zählen diese Hersteller neben Mahindra zu den prägenden internationalen Anbietern.
Weltweiter Traktormarkt erreicht mehr als 60 Milliarden Dollar
Auch beim Marktvolumen unterscheiden sich die Ergebnisse verschiedener Studien, weil Segmentabgrenzung, Regionen und erfasste Maschinentypen variieren. Neuere Berechnungen liegen jedoch deutlich enger zusammen als die in älteren Studien genannte Spanne von 62 bis 100 Milliarden US-Dollar. Die Ausgangsdatei weist selbst auf die unterschiedlichen Definitionen hin.
Fortune Business Insights beziffert den Markt für landwirtschaftliche Traktoren 2025 auf 64,81 Milliarden US-Dollar. Grand View Research kommt auf 67,5 Milliarden US-Dollar, Mordor Intelligence auf 74,5 Milliarden US-Dollar. Alle drei Analysen sehen Asien-Pazifik als größte Marktregion.
Die Differenzen zeigen, warum Marktwerte immer zusammen mit Quelle und Definition genannt werden sollten. Sie ändern jedoch wenig an der Grundstruktur des Geschäfts: Asien liefert einen sehr großen Anteil der Stückzahlen, während Nordamerika und Europa wegen leistungsstarker und technisch umfangreich ausgestatteter Maschinen überproportional zum Umsatz beitragen.
Elektrische Traktoren kommen aus der Nische
Beim Antrieb bleibt der Dieselmotor weltweit bestimmend. Batterieelektrische Traktoren sind inzwischen jedoch als Serienmaschinen erhältlich.
Ein Beispiel ist der Fendt e107 Vario. Der vollelektrische Traktor besitzt eine 100-kWh-Batterie, eine Nennleistung von 50 kW beziehungsweise 68 PS und eine Spitzenleistung von 66 kW oder 90 PS. Fendt nennt für typische Teillasteinsätze eine Einsatzdauer von ungefähr vier bis sieben Stunden. Das Modell kann mit bis zu 22 kW Wechselstrom und 80 kW Gleichstrom geladen werden.
Das Einsatzprofil zeigt zugleich die Grenzen heutiger batterieelektrischer Technik. Hofarbeiten, Grünland, Sonderkulturen, kommunale Einsätze oder Arbeiten mit moderater Dauerleistung lassen sich technisch leichter elektrifizieren als schwere Bodenbearbeitung mit mehreren hundert PS über einen langen Arbeitstag.
Deshalb ist derzeit vor allem im unteren und mittleren Leistungsbereich mit weiteren batterieelektrischen Angeboten zu rechnen. Bei schweren Ackerschleppern bleiben Energiedichte, Batteriegewicht, Ladeleistung und notwendige Einsatzdauer entscheidende technische Größen.
Automatisierung verändert den Traktor schneller als der Antrieb
Parallel zur Elektrifizierung entwickelt sich die Automatisierung. GPS-gestützte Spurführung gehört bei leistungsstarken Maschinen längst zur etablierten Technik. Hinzu kommen Vorgewendemanagement, automatische Teilbreitensteuerung, ISOBUS-Kommunikation, Telemetrie und Funktionen, bei denen Traktor und Anbaugerät Arbeitsparameter selbst anpassen.
Der nächste Schritt ist der fahrerlose Feldbetrieb. John Deere präsentierte Anfang 2025 eine neue Generation autonomer Maschinen, darunter einen autonomen 9RX mit 16 Kameras. Die Systeme verwenden Computer Vision und KI-basierte Bildauswertung zur Erfassung der Umgebung.
Die Grenze zwischen automatisiertem und autonomem Traktor ist dabei wichtig. Ein Traktor mit automatischer Lenkung bleibt ein fahrergeführtes Fahrzeug. Vollautonome Systeme übernehmen dagegen den Arbeitsvorgang ohne Fahrer in der Kabine und müssen Hindernisse erkennen, Arbeitsbereiche überwachen und bei Störungen kontrolliert reagieren.
Damit wächst zugleich die Bedeutung von Sensorik, Software, Datenübertragung und Fernüberwachung. Der Traktor entwickelt sich technisch von einer überwiegend mechanischen Zugmaschine zu einer vernetzten Arbeitsplattform.
Afrika zeigt die größten Unterschiede bei der Mechanisierung
Während Europa, Nordamerika und große Teile Asiens einen hohen Mechanisierungsgrad erreicht haben, besteht in Teilen Afrikas weiterhin erheblicher Nachholbedarf. Schon die Ausgangsdatei weist für Afrika einen sehr niedrigen Anteil am weltweiten Traktorenpark aus.
Die FAO beschreibt für Teile Subsahara-Afrikas weiterhin eine starke Abhängigkeit von menschlicher Arbeitskraft bei der Bodenbearbeitung. Kleine Betriebsgrößen, begrenzter Kapitalzugang und hohe Anschaffungskosten erschweren vielerorts den Kauf eigener Maschinen. Mechanisierungsdienstleistungen und gemeinschaftliche Nutzung können deshalb eine größere Rolle spielen als das klassische Modell, bei dem jeder Betrieb einen eigenen Traktor besitzt.
Der Vergleich mit Europa macht deutlich, dass die reine Anzahl der Traktoren wenig über ihre tatsächliche Bedeutung aussagt. Entscheidend sind bewirtschaftete Fläche, Betriebsgrößen, Arbeitskräfteangebot, Leistung der Maschinen und deren jährliche Auslastung.
Weniger Arbeitskräfte erhöhen den Bedarf an produktiver Technik
Mechanisierung steht außerdem in Zusammenhang mit dem Strukturwandel in der Landwirtschaft. Die FAO weist in ihrer 2026 aktualisierten Beschäftigungsstatistik darauf hin, dass Agrar- und Ernährungssysteme weltweit weiterhin rund 1,4 Milliarden Menschen beschäftigen. In Afrika und Asien konzentriert sich ein größerer Teil dieser Beschäftigung direkt auf die Landwirtschaft, während in Europa und Amerika mehr Arbeitsplätze in vor- und nachgelagerten Bereichen liegen.
Wo landwirtschaftliche Arbeitskräfte knapp und teuer sind, steigt der wirtschaftliche Wert hoher Flächenleistung und automatisierter Prozesse. Das erklärt einen Teil der Nachfrage nach größeren Arbeitsbreiten, leistungsstärkeren Traktoren, automatischer Spurführung und fahrerlosen Systemen.
In Regionen mit sehr kleinen Betrieben stellt sich die Mechanisierungsfrage anders. Dort sind niedriger Anschaffungspreis, einfache Wartung, geringe Motorleistung und die Möglichkeit, Maschinen gemeinsam oder über Dienstleister zu nutzen, häufig entscheidender als maximale Flächenleistung.
Der Traktorenmarkt wird immer stärker regional geprägt
Eine weltweit einheitliche Beschreibung des „typischen Traktors“ ist kaum möglich. In Indien kann eine kompakte Maschine mit weniger als 50 PS ein zentraler Mechanisierungsschritt für einen kleineren Betrieb sein. In Deutschland oder Frankreich liegt die Investitionsentscheidung häufig bei einer Maschine mit deutlich mehr als 100 PS, stufenlosem Getriebe, automatischer Lenkung und digitalem Datenmanagement. In spezialisierten Obst- und Weinbauregionen gelten wiederum völlig andere Anforderungen an Breite, Wendigkeit und Bauhöhe.
Auch die Hersteller passen ihre Programme entsprechend an. Globale Konzerne bedienen mehrere Leistungsklassen und Regionen, während spezialisierte Anbieter einzelne Anwendungen oder Märkte besetzen.
Der wichtigste gemeinsame Trend ist damit weniger eine bestimmte Motorleistung oder Antriebsart als die zunehmende technische Differenzierung. Kleine, vergleichsweise einfache Traktoren treiben weiterhin die weltweiten Stückzahlen. In Europa und Nordamerika steigt gleichzeitig der technische Wert jeder einzelnen Maschine durch Leistung, Elektronik, Automatisierung und digitale Funktionen.
Bestandszahlen bleiben der unsicherste Teil der Statistik
Für Markt- und Technikvergleiche stehen inzwischen relativ aktuelle Absatz- und Zulassungszahlen zur Verfügung. Beim weltweiten Maschinenbestand ist die Datenlage wesentlich schwächer. Die in verschiedenen Datenbanken verwendeten Länderzahlen stammen teilweise aus unterschiedlichen Jahrzehnten und beruhen nicht immer auf derselben Definition eines landwirtschaftlichen Traktors.
Daher sollte eine globale Bestandsangabe von 33 bis 35 Millionen Maschinen derzeit nicht als präzise aktuelle Inventur verstanden werden. Die Ausgangsdatei kommt nach dem Vergleich ihrer eigenen Länderzahlen ebenfalls zu dem Ergebnis, dass der tatsächliche Bestand höher liegen könnte.
Deutlich besser belegt ist die Entwicklung des Neumaschinenmarktes: Rund 2,1 Millionen verkaufte landwirtschaftliche Traktoren im Jahr 2025, ein sehr großer asiatischer Markt, eine globale Dominanz kleinerer Leistungsklassen und gleichzeitig ein europäischer Trend zu leistungsstärkeren Maschinen. Bis 2031 erwartet die aktuelle Marktprognose einen Anstieg des weltweiten Absatzes auf rund 2,6 Millionen Einheiten.
Quellen
Weltweiter Traktorenbestand und Länder
- Farmers Weekly: A World of Tractors
https://www.farmersweekly.co.za/agri-technology/machinery-and-equipment/a-world-of-tractors/ - Strategic Market Research: Tractor Systems and Farm Economy
https://www.strategicmarketresearch.com/blogs/tractor-systems-farm-economy - Strategic Market Research: Agricultural Machinery Industry
https://www.strategicmarketresearch.com/blogs/agricultural-machinery-industry-farm-economy - IndexMundi: Agricultural machinery – tractors
https://www.indexmundi.com/facts/indicators/AG.AGR.TRAC.NO/rankings - NationMaster: Agriculture – Tractors
https://www.nationmaster.com/country-info/stats/Agriculture/Tractors - FAO: Agricultural mechanization
https://www.fao.org/4/AD452E/ad452e0c.htm
Weltweiter Traktormarkt und Leistungsklassen
- Mordor Intelligence: Tractors Market
https://www.mordorintelligence.com/industry-reports/tractors-market - Fact.MR: Tractors Market
https://www.factmr.com/report/510/tractors-market - Mobility Foresights: Tractor Market
https://mobilityforesights.com/product/tractor-market - Polaris Market Research: Agricultural Tractors Market
https://www.polarismarketresearch.com/industry-analysis/agricultural-tractors-market - Research and Markets / GlobeNewswire: Global Agriculture Tractor Market 2026–2031
https://www.globenewswire.com/news-release/2026/09/11/3360404/0/en/global-agriculture-tractor-market-research-report-2026-2031-unit-sales-set-to-climb-from-2-1-million-in-2025-to-2-6-million-by-2031-as-autonomous-tractors-and-precision-farming-res.html
Indien und internationale Hersteller
- Tractor Gyan: Retail Tractor Sales FY 2025
https://tractorgyan.com/tractor-industry-news-blogs/1790/retail-tractor-sales-in-fy-2025 - TractorsDekho: Retail Tractor Sales May 2025
https://www.tractorsdekho.com/tractor-news/retail-tractor-sales-show-growth-of-2-75-with-71992-units-sold-in-may-2025-369.html - Tractor Junction: Retail Tractor Sales Report
https://www.tractorjunction.com/tractor-news/retail-tractor-sales-report-december-2025/
Deutschland
- Mordor Intelligence: Germany Agricultural Tractor Market
https://www.mordorintelligence.com/industry-reports/germany-agricultural-tractor-market - Fendt: German farmers primarily buy Fendt tractors
https://www.fendt.com/int/german-farmers-primarily-buy-fendt-tractors - Fendt: One in four German farmers bought a Fendt tractor in 2025
https://www.fendt.com/int/one-in-four-german-farmers-bought-a-fendt-tractor-in-2025 - Farmers Journal: Fendt tops German tractor registrations
https://www.farmersjournal.ie/machinery/news/fendt-tops-german-tractor-registrations-with-25-market-share-861510 - Agriland: German farmers swing to Fendt
https://www.agriland.ie/farming-news/german-farmers-swing-to-fendt-in-declining-tractor-market
Europa
- CEMA: European tractor registrations at 10-year low in 2024
https://www.cema-agri.org/publication/press-releases/1091-european-tractor-registrations-at-10-year-low-in-2024 - CEMA: Economic Press Release – Tractor Registrations 2024
https://www.cema-agri.org/images/publications/press_releases/2025-04-08-CEMA_Economic_Press_Release-Tractor_Registrations_2024-.pdf - Profi: Top 10 European tractor markets
https://www.profi.co.uk/news/top-10-euro-tractor-markets/ - Profi: European tractor registrations
https://www.profi.co.uk/tag/european-tractor-registrations/ - Bundesverband LandBauTechnik: Europäischer Traktorenmarkt 2025
https://www.landbautechnik.de/europaeischer-traktorenmarkt-2025-rueckgang-der-neuzulassungen-in-den-climmar-mitgliedslaendern/ - Mordor Intelligence: Europe Agricultural Tractor Market
https://www.mordorintelligence.com/industry-reports/europe-agricultural-tractor-market
Elektrotraktoren
- The Business Research Company: Electric Tractor Market
https://www.thebusinessresearchcompany.com/report/electric-tractor-global-market-report - Markets and Markets: Electric Tractor Market
https://www.marketsandmarkets.com/PressReleases/electric-tractor.asp - Global Market Insights: Electric Tractor Market
https://www.gminsights.com/industry-analysis/electric-tractor-market - Fortune Business Insights: Electric Tractor Market
https://www.fortunebusinessinsights.com/electric-tractor-market-114175 - Research and Markets: Electric Tractor Market
https://www.researchandmarkets.com/reports/5991067/electric-tractor-market-report
Autonome Traktoren und Automatisierung
- Global Market Insights: Autonomous Tractors Market
https://www.gminsights.com/industry-analysis/autonomous-tractors-market - IMARC: Autonomous Tractors Market
https://www.imarcgroup.com/autonomous-tractors-market - Mordor Intelligence: Autonomous Tractors Market
https://www.mordorintelligence.com/industry-reports/global-autonomous-tractors-market - Fortune Business Insights: Autonomous Tractors Market
https://www.fortunebusinessinsights.com/autonomous-tractors-market-115797 - Coherent Market Insights: Autonomous Tractor Market
https://www.coherentmarketinsights.com/market-insight/autonomous-tractor-market-5226
Gebrauchtmaschinen und weitere Markttrends
- Global Market Insights: Used Tractors Market
https://www.gminsights.com/industry-analysis/used-tractors-market - Markets and Markets: Farm Equipment Market
https://www.marketsandmarkets.com/Market-Reports/farm-equipment-market-164005174.html - IMARC: Tractor Market
https://www.imarcgroup.com/tractor-market
Lesen Sie auch
Die 10 sparsamsten Traktoren 2025 – DLG-PowerMix im Vergleich

Fendt 728 Vario ist 2025 meistzugelassener Traktor in Deutschland
Fendt verliert 14,6 % – warum der Marktführer trotzdem gewinnt
Fendt dominiert Traktormarkt: John Deere verliert in den Niederlanden